数字货币银行组织:央行、商业银行、清算机构到底怎么分工协同
数字货币银行组织:央行、商业银行、清算机构到底怎么分工协同
我参与央行数字货币项目多年,最深的一个体会是:数字货币银行组织从来不是某个单点机构,而是一张由央行、商业银行、清算机构共同编织的协作网络。很多人把数字人民币想象成"央行直接发钱给老百姓"数字货币银行组织:央行、商业银行、清算机构到底怎么分工协同,实际上中间的兑换、流通、结算环节远比这复杂。
央行的角色不是简单"发钞票"。数字人民币的发行端和总量管理在央行,但兑换和流通必须依赖商业银行。央行制定技术标准和监管规则,管住"源头",用户真正触碰的电子钱包、支付场景,全部运行在商业银行的运营体系里,央行不直接面对终端用户。
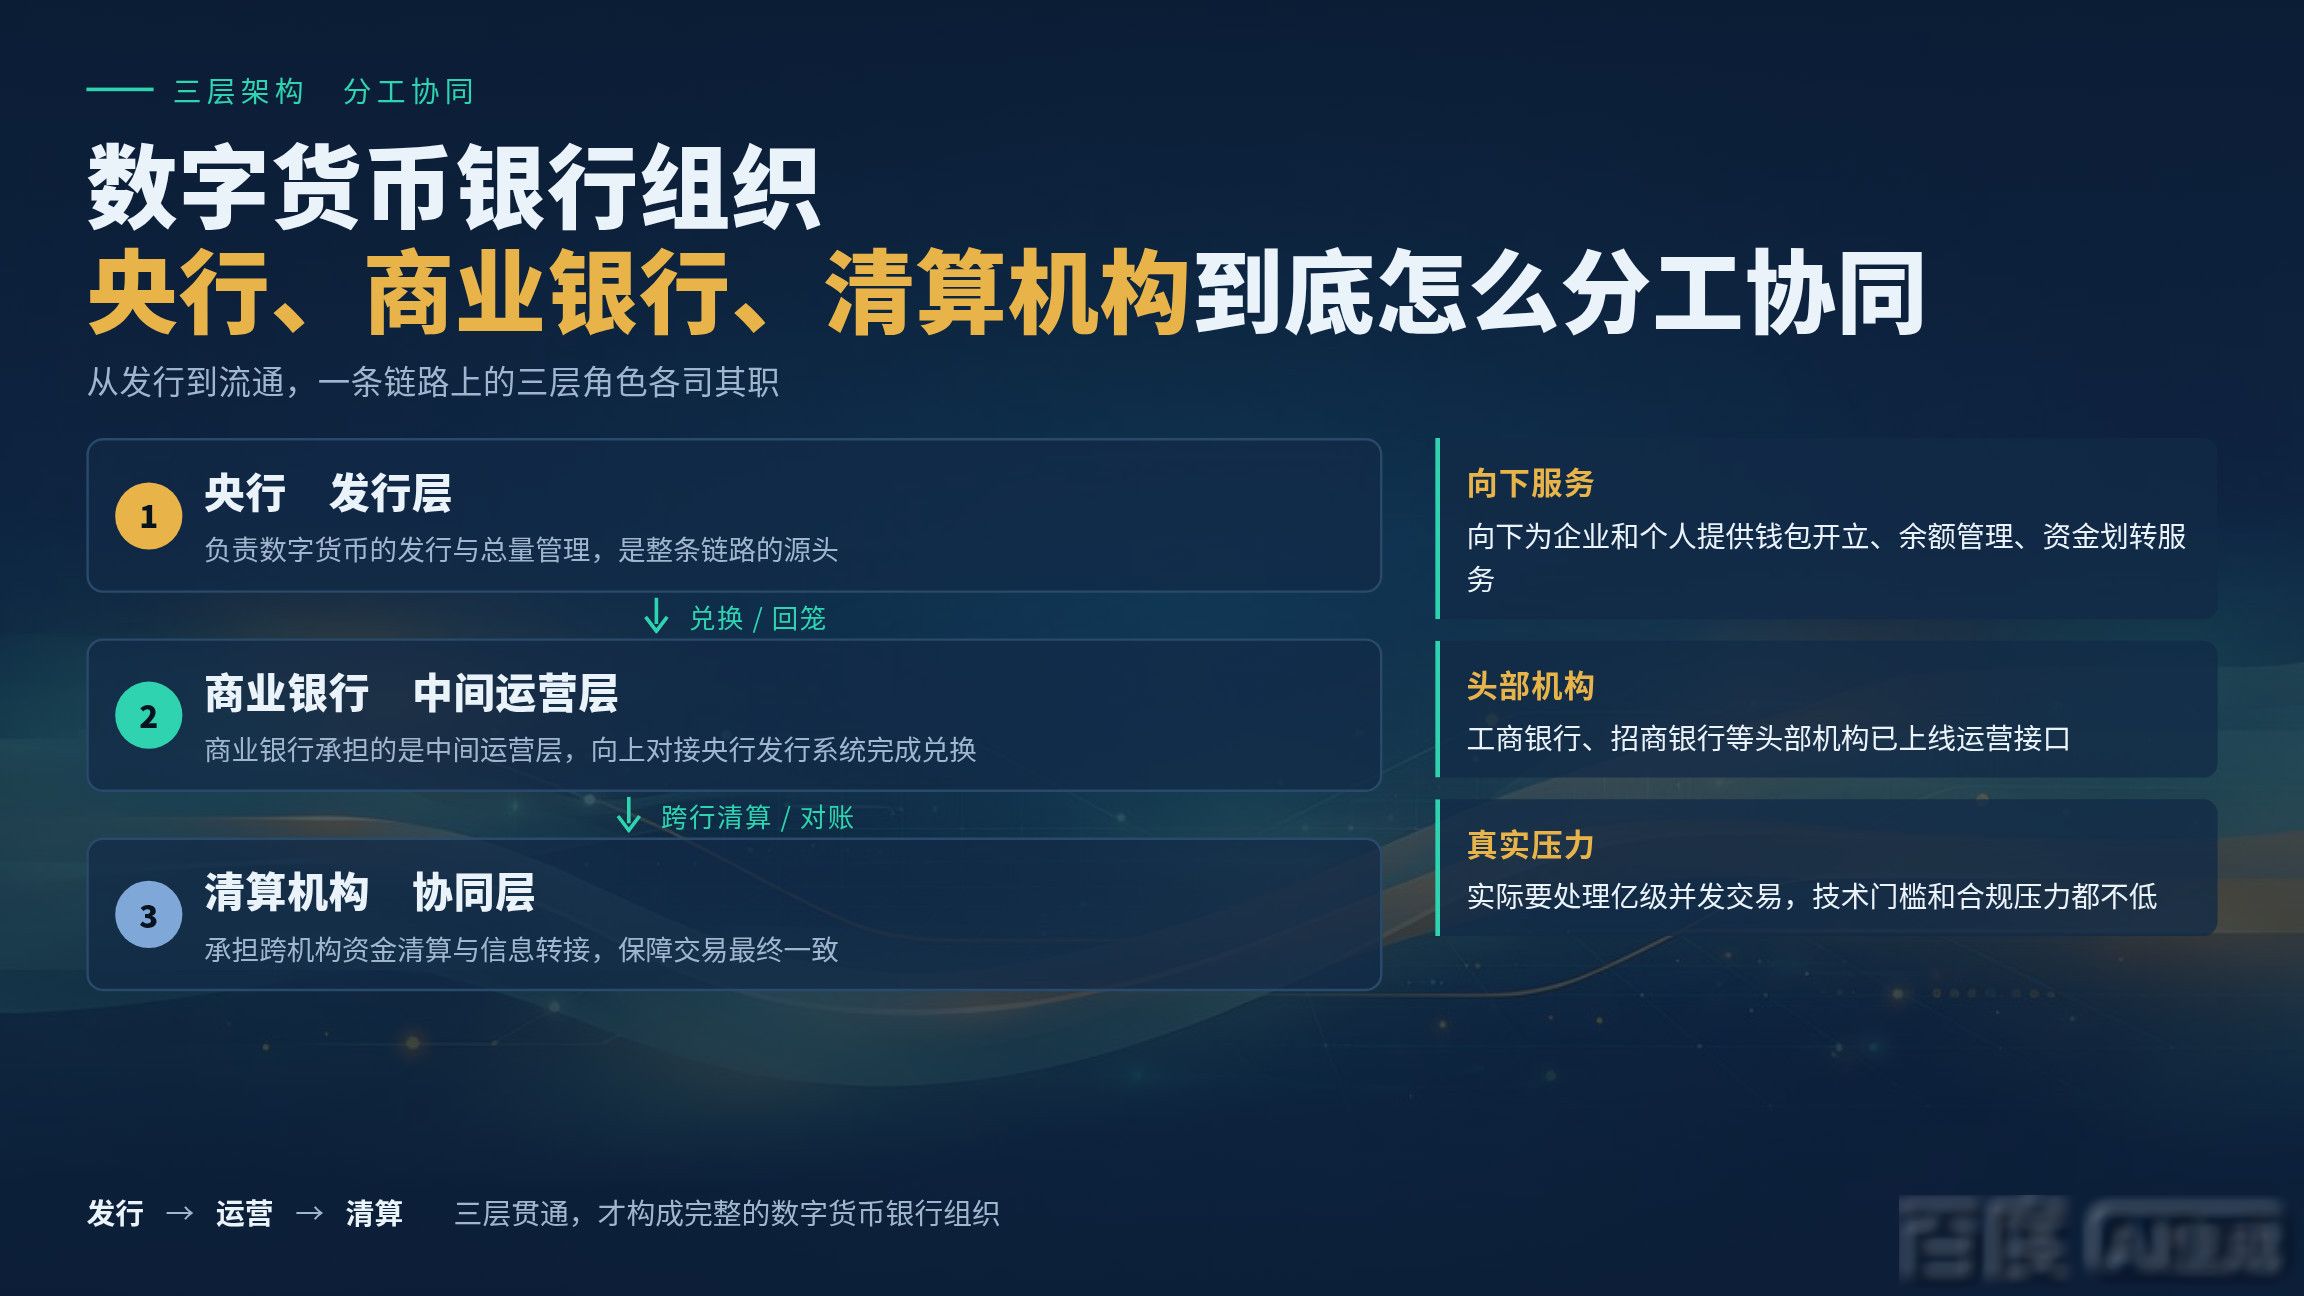
商业银行承担的是"中间运营层"。它们既要向上对接央行发行系统完成兑换,又要向下为企业和个人提供钱包开立、余额管理、资金划转服务。工商银行、招商银行等头部机构已上线运营接口数字货币银行组织,实际要处理亿级并发交易,技术门槛和合规压力都不低。
容易被忽略的是清算机构这一环。数字货币的跨行转账、跨境结算都要走清算通道,上海清算所等机构在底层完成资金路由、对账和差错处理,保证每一笔交易"不重不丢"。这条链路一旦出现故障,前面所有环节都会被迫停摆。
三层机构、三条技术链路,构成数字货币银行组织的完整骨架。你所在的城市或企业,目前接入了哪一层的系统?欢迎说说你的观察。