央行数字货币建群,银行、商户、用户三方怎么搭到一起
央行数字货币建群,银行、商户、用户三方怎么搭到一起
做支付行业八年央行数字货币建群,银行、商户、用户三方怎么搭到一起,"建群"这个词我反复琢磨。央行数字货币建群不是拉个技术对接群,而是央行、运营银行、商户、用户四方组一个协作网络。数字人民币不是发张电子券就完事,得有人接、有人花、有人管,这条链路跑通,才叫建群成功。
运营银行是建群里最卡的一环。央行定标准管总账央行数字货币建群,四大行做运营机构,但银行之间互认互通要逐一对接。我见过某城商行接入数字人民币钱包,光对账接口就改了三版。这个缝隙不是技术能填的,靠的是制度层面的"建群"——各银行、清算机构、央行在规则上坐到一起。
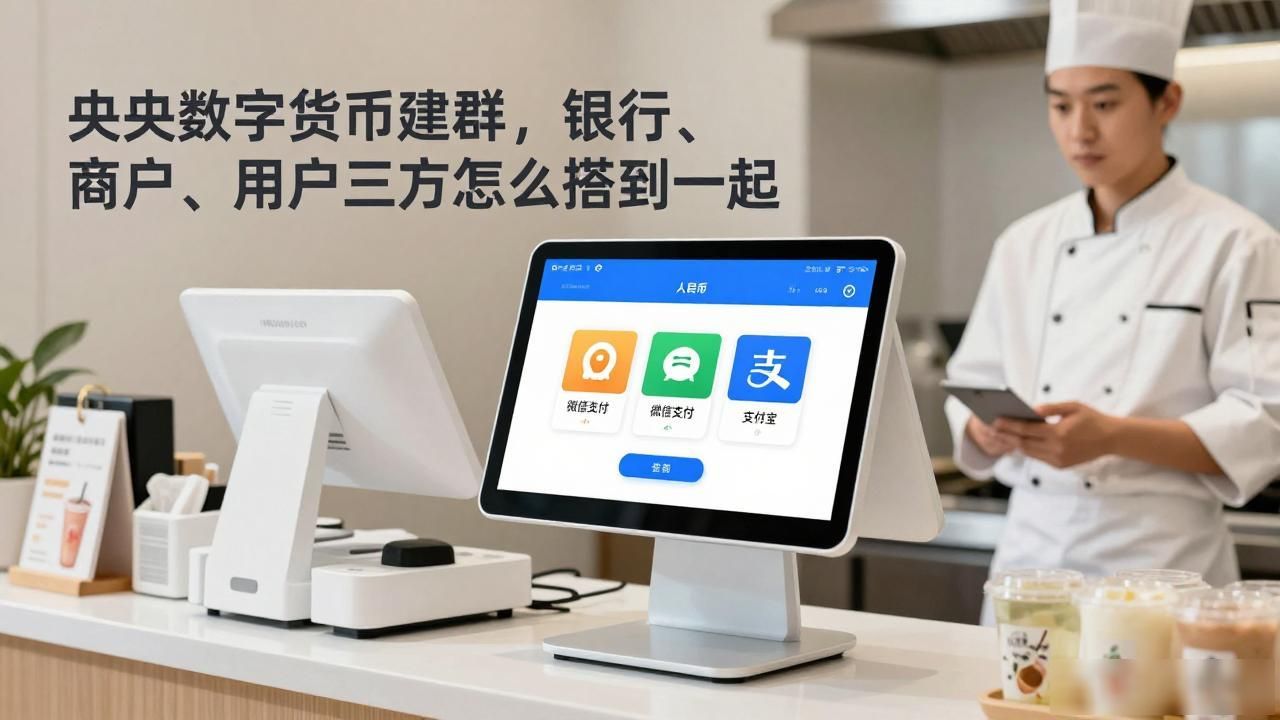
商户端的"群"更接地气。一家奶茶店要同时接数字人民币、微信、支付宝,收银系统得改造,后厨得培训。很多小商户卡在最后一公里:央行和银行把通道铺好了,但老板嫌换设备麻烦,拖了大半年才上线。群拉起来了,人没坐全,体验就断在门口。
用户这头,钱包是群的入口。实名等级、隐私保护、可控匿名这些设计,本质上在回答"你在群里露多少脸"。我体感是钱包打开率远不如主流支付工具,用户进了群但不太活跃。建群最怕各方节奏对不齐:央行推得快,银行在消化,商户在观望,用户在等。四个齿轮转不到同一频率,群就散了。